Firma je v zisku. Výkaz vyzerá dobre. Napriek tomu je účet prázdnejší, než by mal byť.
Tento rozpor pozná mnoho majiteľov výrobných a obchodných firiem. Takmer vždy pritom stojí na rovnakom mieste: na rozdiele medzi EBITDA a cash-flow.
EBITDA hovorí, koľko firma zarobí. Naopak, hotovosť hovorí, koľko jej reálne ostane. Nie sú to teda dve podoby toho istého čísla. Naopak, sú to dva svety, ktoré sa môžu rozísť o stovky tisíc eur.
Tento článok preto vysvetľuje, čo EBITDA naozaj meria, kadiaľ z firmy odtekajú peniaze a prečo aj zdravá firma môže mať problém vyplatiť mzdy.
EBITDA meria zárobkovú silu, nie peniaze na účte
EBITDA je zisk firmy pred úrokmi, daňami, odpismi a amortizáciou. Inými slovami, ukazuje, koľko podnik zarobí zo svojej hlavnej činnosti, keď odhliadneme od spôsobu financovania, daní a opotrebenia majetku.
Práve preto je taká obľúbená. Navyše sa dobre porovnáva medzi firmami a pekne vyzerá v prezentáciách pre banku či investora.
Má však jedno systémové obmedzenie. EBITDA totiž zámerne ignoruje viaceré položky, ktoré z účtu reálne odčerpávajú peniaze. Ukazuje výkon, no nie likviditu. A presne v tom rozdiele medzi EBITDA a cash-flow vzniká napätie, ktoré majiteľ cíti každý mesiac.
Cesta od EBITDA k hotovosti: kde sa peniaze strácajú
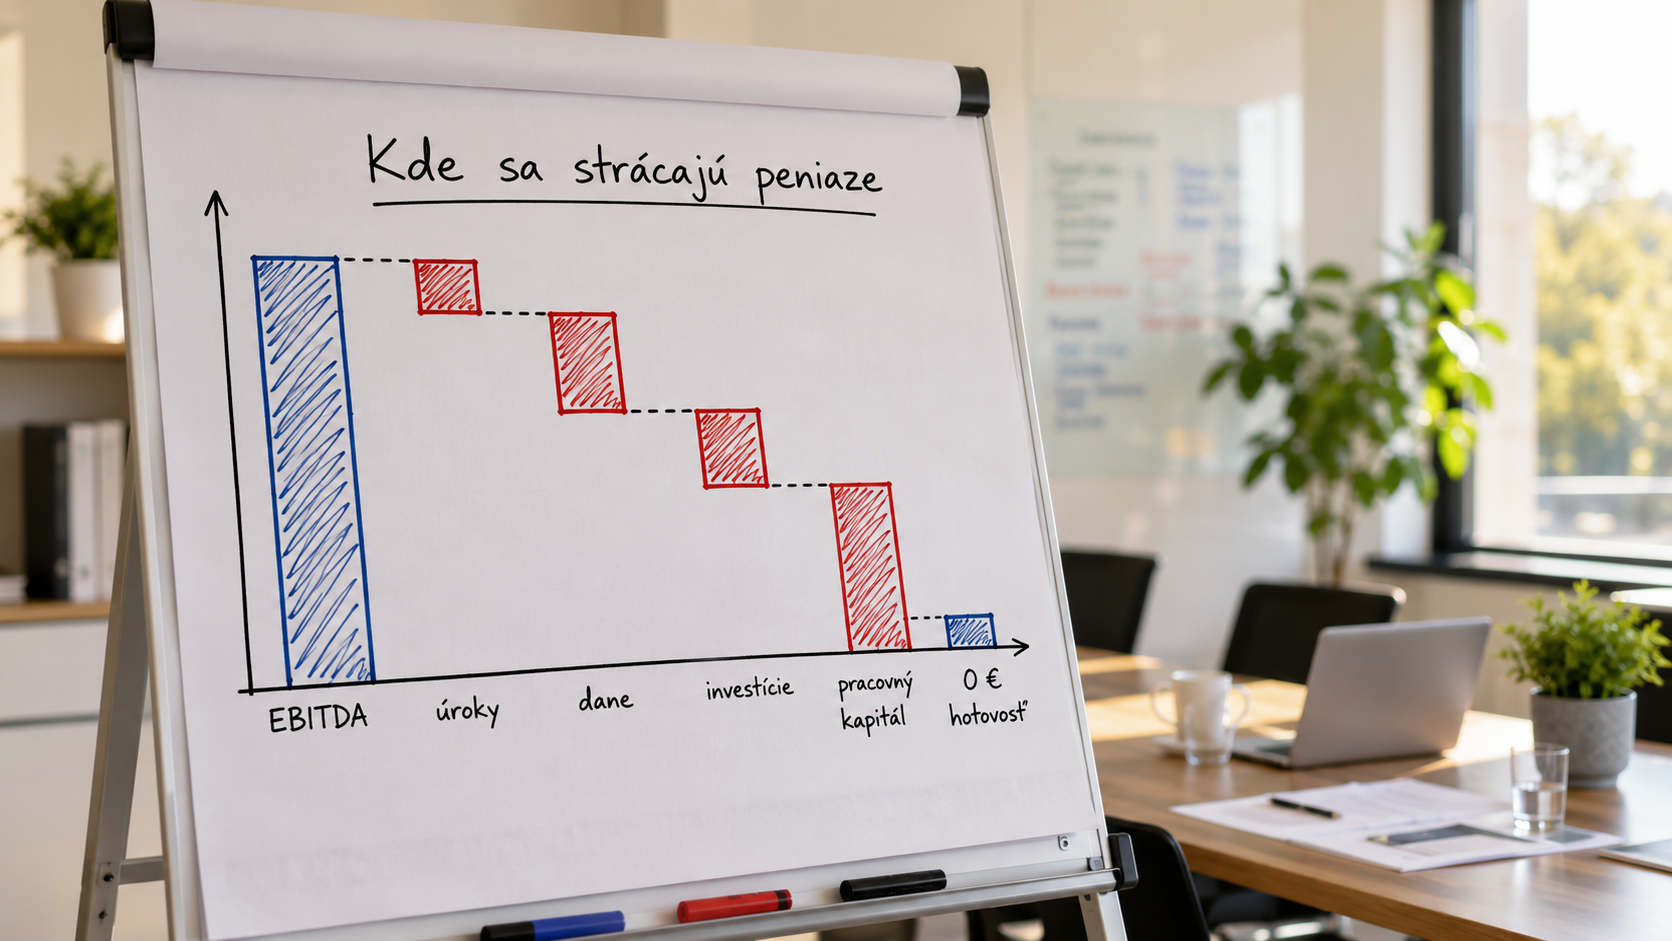
Medzi vykázanou EBITDA a voľnou hotovosťou stoja štyri položky. Žiadnu z nich pritom nevidieť v jednom riadku výkazu, no každá z nich uberá peniaze:
- Úroky. Ak firma financuje rast úvermi, banka inkasuje skôr než majiteľ. Úroky preto znižujú hotovosť, hoci v EBITDA nie sú.
- Dane. Daň z príjmu je navyše povinný odtok hotovosti, ktorý EBITDA vedome vynecháva.
- Investície (CAPEX). Stroje, vozidlá a technológie sa opotrebúvajú, a preto ich treba obnovovať. EBITDA odpisy „nevidí“, no firma za obnovu platí skutočnými peniazmi.
- Zmena pracovného kapitálu. Toto je najtichší a najväčší únik. Peniaze sa totiž neminú, ale zamrznú: v pohľadávkach, v zásobách a v rozpracovanej výrobe. Práve preto pri raste firmy táto položka narastá najrýchlejšie.

Príklad: milión EBITDA, nula na účte
Predstavme si modelovú firmu s EBITDA 1 000 000 €:
| EBITDA | 1 000 000 € | |
| − Úroky | −100 000 € | 900 000 € |
| − Dane | −200 000 € | 700 000 € |
| − Investície (CAPEX) | −300 000 € | 400 000 € |
| − Zmena pracovného kapitálu | −400 000 € | 0 € |
| = Voľný cash-flow | 0 € |
Je to tá istá firma a ten istý rok. Vo výkaze však svieti milión „zisku“, zatiaľ čo na účte ostáva nula voľných peňazí. Nikto pritom nepochybil. Peniaze totiž existujú, len nie sú na účte, ale viazané inde.
EBITDA meria výkon. Cash-flow rozhoduje o prežití.
Toto je jadro celého problému. EBITDA je ukazovateľ výkonnosti, no voľný cash-flow je ukazovateľ likvidity. Firma preto môže mať vynikajúcu EBITDA a zároveň nedostatok hotovosti na mzdy, odvody a DPH.
Preto otázka „Koľko sme zarobili?“ nestačí. Rozhodujúca je naopak otázka „Koľko nám reálne ostalo a kedy to máme na účte?“
Čo firmu stojí, keď tento rozdiel neriadi
Keď majiteľ sleduje len zisk a zostatok na účte, dôsledky prichádzajú postupne, a navyše draho:
- Rozhodovanie naslepo. Nová zákazka, stroj či zamestnanec sa totiž schvaľujú bez toho, aby bolo jasné, čo urobia s hotovosťou v najbližších mesiacoch.
- Rast, ktorý dusí. Viac zákaziek totiž znamená viac viazaných peňazí. V dôsledku toho firma rastie a likvidita klesá súčasne.
- Drahé hasenie. Tlak na účet sa preto rieši unáhleným úverom alebo faktoringom, ktorý zakrýva príčinu namiesto jej riešenia.
- Trvalý stres. Napokon prichádza mesačná neistota, či vyjdú výplaty, hoci firma je „papierovo“ zisková.
Toto však nie je dôsledok slabého podnikania. Naopak, je to dôsledok chýbajúceho prehľadu o tom, kadiaľ peniaze tečú.
Riešenie existuje. Vyžaduje systém, nie odhad.
Dobrá správa je, že tento problém má jasné a opakovateľné riešenie. Nevyžaduje pritom, aby ste sa stali finančníkom. Vyžaduje len, aby ste firmu začali riadiť cez hotovosť, a nielen cez zisk.
V praxi to teda znamená štyri veci:
- Sledovať voľný cash-flow, a nielen EBITDA a obrat. Vďaka tomu viete, čo zo zisku reálne ostane.
- Riadiť pracovný kapitál, teda pohľadávky, zásoby a splatnosti. Práve tu sa dá uvoľniť aj desaťtisíce eur bez jedinej novej zákazky.
- Plánovať dopredu cez 13-týždňový výhľad cash-flow. Ten totiž napäté týždne odhalí skôr, než prídu.
- Vyhodnocovať ziskovosť zákaziek. Napríklad nie každá veľká zákazka prinesie peniaze; niektoré ich naopak spotrebujú.
Väčšina majiteľov je špičkových vo svojom remesle, výrobe či obchode. Finančné riadenie však nikdy nemali komu zveriť. Práve preto im rozdiel medzi EBITDA a cash-flow roky nenápadne uberá peniaze a pokoj.
Záver
EBITDA je dobrý ukazovateľ výkonu, no zlý ukazovateľ toho, či firma prežije. Firmy totiž neprežívajú na papieri, ale na hotovosti.
Ak vám firma rastie a peniaze na účte aj tak chýbajú, nerobíte nič zle. Chýba vám však pohľad, ktorý spája EBITDA a cash-flow do jedného obrazu. Keď totiž viete, kde sú vaše peniaze, kedy prídu a čo ich viaže, rast prestáva byť rizikom a stáva sa riadeným procesom.
Súvisiace články: Firma má obrat. Ale kde sú peniaze? · Účtovníctvo ukazuje minulosť. Finančné riadenie pomáha rozhodovať o budúcnosti.

